Domain bcqt.de kaufen?
Wir ziehen mit dem Projekt
bcqt.de um.
Sind Sie am Kauf der Domain
bcqt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bcqt.de kaufen?
Was bedeutet dispokredit einräumen?
Was bedeutet dispokredit einräumen? Ein Dispokredit ist eine kurzfristige Kreditlinie, die von Banken eingeräumt wird, um das Konto des Kunden zu überziehen. Der Kunde kann somit über das Guthaben hinaus Geld abheben oder Zahlungen tätigen. Die Höhe des Dispokredits wird individuell festgelegt und basiert auf der Bonität des Kunden. Es ist wichtig zu beachten, dass ein Dispokredit mit hohen Zinsen verbunden ist und daher nur für kurzfristige Liquiditätsengpässe genutzt werden sollte. **
Was ist ein Dispokredit?
Was ist ein Dispokredit? Ein Dispokredit ist eine Art von kurzfristigem Kredit, den Banken ihren Kunden gewähren, um deren Konten zu überziehen. Dieser Kreditrahmen wird in der Regel individuell festgelegt und kann je nach Bonität des Kunden variieren. Der Dispokredit ermöglicht es dem Kunden, auch bei fehlender Deckung auf dem Konto weiterhin Zahlungen zu tätigen. Allerdings ist der Dispokredit in der Regel mit hohen Zinsen verbunden, weshalb er nur für kurzfristige finanzielle Engpässe genutzt werden sollte. **

Ähnliche Suchbegriffe für Dispokredit
Top-Angebote
Produkte zum Begriff Dispokredit:
-
Business-Englisch lernen Audio - Kundenservice - Spotlight Verlag, Audio, 4057664033468Business-englisch Lernen Audio - Kundenservice Von Spotlight Verlag, Spotlight Verlag Gmbh, Sprecher: David Ingram,erin Perry,doug Bolduc,margret Davis,tania Higgins, Sprache: Englisch16,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualität und Leistung von Beratung, Fachbücher von Gerhard Fatzer, Gerhard Rappe-Giesecke FatzerEin Leitfaden und Ratgeber für Auftraggeber und Auftraggeberorganisationen in einem immer wichtiger und unübersichtlicher werdenden Feld von Dienstleistungen, so umschreiben die drei prominenten Autoren ihr Buch über Qualität und Leistung von Beratung. Als erfahrene Beratungspersonen kennen sie die beschriebenen Beratungsformen Supervision, Coaching und Organisationsentwicklung mit ihren Möglichkeiten und Grenzen genau. Nach einem allgemeinen Teil zu Veränderungen in Organisationen widmen sie jeder der drei Beratungsformen ein eigenes Kapitel. Jeweils im ersten Teil wird das Konzept (Ziele, Vorgehen, Prinzipien, Phasen, Möglichkeiten, Grenzen etc.) erläutert. Anschliessend werden Qualitätskriterien für die Beratung aufgelistet und das Profil von guten - oder müsste man eher sagen von perfekten - Beratungspersonen (SupervisorInnen, Coaches, BeraterInnen) definiert. Die Hinweise auf die Vielseitigkeit der Anforderungen an Beratungspersonen machen den Entscheidungsträgern bewusst, wie anspruchsvoll die Beratungstätigkeit ist. Und damit erreicht dann der Leitfaden und Ratgeber auch sein Ziel: die Einsicht, dass Supervision, Coaching und Organisationsentwicklungsaufträge in die Hände qualifizierter und erfahrener Beratungsfachleute gehören. Fazit: Ein lesenswertes Buch für alle, die Beratungen genehmigen müssen oder selber Supervision, Coaching oder Organisationsentwicklung in Anspruch nehmen.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
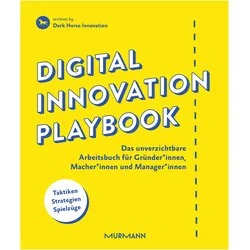
Digital Innovation Playbook, Fachbücher von Dark Horse InnovationDas Handbuch für Innovationen in der digitalen Welt. Das Digital Innovation Playbook ist das erste komplette Handbuch für alle, die Innovation betreiben, geschrieben von einer der renommiertesten Innovationsschmieden unserer Zeit. Es ist eine Weiterentwicklung des Design Thinkings und versteht sich wie kein zweites als Arbeitsbuch für die Praxis. Die Vorbereitung, Durchführung und Weitergabe von Innovationen werden damit vollständig und systematisch ermöglicht. Dafür stellt das Buch neben einer Vielzahl von Tools und Methoden ein von der Innovationsberatung Dark Horse Innovation speziell entwickeltes Framework bereit – das Innovation Board. Es ist zugleich taktischer Rahmen und Spielanleitung für Innovation. Das Digital Innovation Playbook sagt Gründern und Praktikern in Unternehmen genau, was die für sie jeweils besten Spielzüge sind, um Innovation erfolgreich zu entwickeln und umzusetzen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bekomme ich einen Dispokredit?
Um einen Dispokredit zu erhalten, musst du zuerst ein Girokonto bei einer Bank eröffnen. Anschließend musst du regelmäßige Geldeingänge auf dem Konto nachweisen, da Banken in der Regel einen festen monatlichen Geldeingang voraussetzen. Die Höhe des Dispokredits hängt von deinem Einkommen und deiner Bonität ab. Es ist wichtig, verantwortungsbewusst mit dem Dispokredit umzugehen, da die Zinsen dafür oft sehr hoch sind. Wenn du einen Dispokredit beantragen möchtest, solltest du dich am besten direkt an deine Bank wenden und dort die Konditionen erfragen. **
-
Kann jeder ein Dispokredit bekommen?
Kann jeder ein Dispokredit bekommen? Nein, nicht jeder kann automatisch einen Dispokredit erhalten. Die Vergabe eines Dispokredits hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kunden, seinem Einkommen und seiner finanziellen Situation. Banken prüfen diese Kriterien, bevor sie einem Kunden einen Dispokredit gewähren. Es ist wichtig, verantwortungsbewusst mit einem Dispokredit umzugehen, da hohe Zinsen anfallen können, wenn das Konto überzogen wird. Es empfiehlt sich daher, den Dispokredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und die Rückzahlung gesichert ist. **
-
Wie hoch ist der Dispokredit?
Wie hoch ist der Dispokredit? Der Dispokredit ist eine Art von Überziehungskredit, den Banken ihren Kunden gewähren, um kurzfristige Liquiditätsengpässe zu überbrücken. Die Höhe des Dispokredits hängt von der Bonität des Kunden ab, also von seiner Kreditwürdigkeit und seinem Einkommen. In der Regel liegt der Dispokredit bei einigen hundert bis mehreren tausend Euro. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen dafür in der Regel sehr hoch sind. **
-
Wann lohnt sich ein Dispokredit?
Ein Dispokredit lohnt sich in der Regel nur, wenn man kurzfristig und überschaubar einen finanziellen Engpass überbrücken muss. Wenn man regelmäßig sein Konto überzieht, sollte man jedoch andere Finanzierungsmöglichkeiten in Betracht ziehen, da die hohen Zinsen beim Dispokredit langfristig sehr teuer werden können. Es ist wichtig, den Dispokredit nur für kurze Zeit und in geringem Umfang zu nutzen, um die Kosten niedrig zu halten. Zudem sollte man darauf achten, den Dispokredit schnellstmöglich wieder auszugleichen, um zusätzliche Zinskosten zu vermeiden. Letztendlich sollte man sich vor der Nutzung eines Dispokredits immer über alternative Finanzierungsmöglichkeiten informieren und abwägen, ob diese nicht günstiger sind. **

Wann ist ein dispokredit sinnvoll?
Ein Dispokredit kann sinnvoll sein, wenn man kurzfristig einen finanziellen Engpass überbrücken muss und keine andere Möglichkeit zur Verfügung steht. Zum Beispiel, wenn unerwartete Ausgaben auftreten oder das Gehalt noch nicht eingegangen ist. Allerdings sollte ein Dispokredit nur als vorübergehende Lösung genutzt werden, da die Zinsen in der Regel sehr hoch sind. Es ist wichtig, den Dispokredit schnellstmöglich zurückzuzahlen, um zusätzliche Kosten zu vermeiden. Langfristig ist es ratsam, auf andere Finanzierungsmöglichkeiten wie einen Ratenkredit umzusteigen, um die finanzielle Belastung zu reduzieren. **
Wie berechnet man einen Dispokredit?
Um einen Dispokredit zu berechnen, muss man zunächst den vereinbarten Überziehungszins mit dem überzogenen Betrag multiplizieren. Dieser Zinssatz wird in der Regel von der Bank festgelegt und kann je nach Anbieter variieren. Anschließend addiert man eventuelle Kontoführungsgebühren oder andere Kosten, die mit dem Dispokredit verbunden sind. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen für Überziehungskredite oft sehr hoch sind. Es empfiehlt sich daher, den Dispokredit schnellstmöglich auszugleichen, um zusätzliche Kosten zu vermeiden. **
Top-Angebote
Produkte zum Begriff Dispokredit:
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Business-Englisch lernen Audio - Kundenservice - Spotlight Verlag, Audio, 4057664033468Business-englisch Lernen Audio - Kundenservice Von Spotlight Verlag, Spotlight Verlag Gmbh, Sprecher: David Ingram,erin Perry,doug Bolduc,margret Davis,tania Higgins, Sprache: Englisch16,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet dispokredit einräumen?
Was bedeutet dispokredit einräumen? Ein Dispokredit ist eine kurzfristige Kreditlinie, die von Banken eingeräumt wird, um das Konto des Kunden zu überziehen. Der Kunde kann somit über das Guthaben hinaus Geld abheben oder Zahlungen tätigen. Die Höhe des Dispokredits wird individuell festgelegt und basiert auf der Bonität des Kunden. Es ist wichtig zu beachten, dass ein Dispokredit mit hohen Zinsen verbunden ist und daher nur für kurzfristige Liquiditätsengpässe genutzt werden sollte. **
-
Was ist ein Dispokredit?
Was ist ein Dispokredit? Ein Dispokredit ist eine Art von kurzfristigem Kredit, den Banken ihren Kunden gewähren, um deren Konten zu überziehen. Dieser Kreditrahmen wird in der Regel individuell festgelegt und kann je nach Bonität des Kunden variieren. Der Dispokredit ermöglicht es dem Kunden, auch bei fehlender Deckung auf dem Konto weiterhin Zahlungen zu tätigen. Allerdings ist der Dispokredit in der Regel mit hohen Zinsen verbunden, weshalb er nur für kurzfristige finanzielle Engpässe genutzt werden sollte. **
-
Wie bekomme ich einen Dispokredit?
Um einen Dispokredit zu erhalten, musst du zuerst ein Girokonto bei einer Bank eröffnen. Anschließend musst du regelmäßige Geldeingänge auf dem Konto nachweisen, da Banken in der Regel einen festen monatlichen Geldeingang voraussetzen. Die Höhe des Dispokredits hängt von deinem Einkommen und deiner Bonität ab. Es ist wichtig, verantwortungsbewusst mit dem Dispokredit umzugehen, da die Zinsen dafür oft sehr hoch sind. Wenn du einen Dispokredit beantragen möchtest, solltest du dich am besten direkt an deine Bank wenden und dort die Konditionen erfragen. **
-
Kann jeder ein Dispokredit bekommen?
Kann jeder ein Dispokredit bekommen? Nein, nicht jeder kann automatisch einen Dispokredit erhalten. Die Vergabe eines Dispokredits hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Kunden, seinem Einkommen und seiner finanziellen Situation. Banken prüfen diese Kriterien, bevor sie einem Kunden einen Dispokredit gewähren. Es ist wichtig, verantwortungsbewusst mit einem Dispokredit umzugehen, da hohe Zinsen anfallen können, wenn das Konto überzogen wird. Es empfiehlt sich daher, den Dispokredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und die Rückzahlung gesichert ist. **
Ähnliche Suchbegriffe für Dispokredit
-
Qualität und Leistung von Beratung, Fachbücher von Gerhard Fatzer, Gerhard Rappe-Giesecke FatzerEin Leitfaden und Ratgeber für Auftraggeber und Auftraggeberorganisationen in einem immer wichtiger und unübersichtlicher werdenden Feld von Dienstleistungen, so umschreiben die drei prominenten Autoren ihr Buch über Qualität und Leistung von Beratung. Als erfahrene Beratungspersonen kennen sie die beschriebenen Beratungsformen Supervision, Coaching und Organisationsentwicklung mit ihren Möglichkeiten und Grenzen genau. Nach einem allgemeinen Teil zu Veränderungen in Organisationen widmen sie jeder der drei Beratungsformen ein eigenes Kapitel. Jeweils im ersten Teil wird das Konzept (Ziele, Vorgehen, Prinzipien, Phasen, Möglichkeiten, Grenzen etc.) erläutert. Anschliessend werden Qualitätskriterien für die Beratung aufgelistet und das Profil von guten - oder müsste man eher sagen von perfekten - Beratungspersonen (SupervisorInnen, Coaches, BeraterInnen) definiert. Die Hinweise auf die Vielseitigkeit der Anforderungen an Beratungspersonen machen den Entscheidungsträgern bewusst, wie anspruchsvoll die Beratungstätigkeit ist. Und damit erreicht dann der Leitfaden und Ratgeber auch sein Ziel: die Einsicht, dass Supervision, Coaching und Organisationsentwicklungsaufträge in die Hände qualifizierter und erfahrener Beratungsfachleute gehören. Fazit: Ein lesenswertes Buch für alle, die Beratungen genehmigen müssen oder selber Supervision, Coaching oder Organisationsentwicklung in Anspruch nehmen.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digital Innovation Playbook, Fachbücher von Dark Horse InnovationDas Handbuch für Innovationen in der digitalen Welt. Das Digital Innovation Playbook ist das erste komplette Handbuch für alle, die Innovation betreiben, geschrieben von einer der renommiertesten Innovationsschmieden unserer Zeit. Es ist eine Weiterentwicklung des Design Thinkings und versteht sich wie kein zweites als Arbeitsbuch für die Praxis. Die Vorbereitung, Durchführung und Weitergabe von Innovationen werden damit vollständig und systematisch ermöglicht. Dafür stellt das Buch neben einer Vielzahl von Tools und Methoden ein von der Innovationsberatung Dark Horse Innovation speziell entwickeltes Framework bereit – das Innovation Board. Es ist zugleich taktischer Rahmen und Spielanleitung für Innovation. Das Digital Innovation Playbook sagt Gründern und Praktikern in Unternehmen genau, was die für sie jeweils besten Spielzüge sind, um Innovation erfolgreich zu entwickeln und umzusetzen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gute Beratung von Organisationen / Supervision und Beratung 2, FachbücherNach fünfzehn Jahren und zehn Auflagen wird der erfolgreichste deutschsprachige Titel zum Thema Supervision und Beratung nun fortgesetzt. Die internationale Beratungslandschaft hat sich in der Zwischenzeit vollkommen verändert und die unterschiedlichen Ansätze werden hier endlich systematisch auf ihre Eignung zu einer neuen Form von Beratungswissenschaft abgeklopft. Die wichtigen neuen Forschungen und Konzepte tragen dazu bei, grundlegend andere Wege für die Anforderungen der Zukunft zu betreten.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Dispokredit?
Wie hoch ist der Dispokredit? Der Dispokredit ist eine Art von Überziehungskredit, den Banken ihren Kunden gewähren, um kurzfristige Liquiditätsengpässe zu überbrücken. Die Höhe des Dispokredits hängt von der Bonität des Kunden ab, also von seiner Kreditwürdigkeit und seinem Einkommen. In der Regel liegt der Dispokredit bei einigen hundert bis mehreren tausend Euro. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen dafür in der Regel sehr hoch sind. **
-
Wann lohnt sich ein Dispokredit?
Ein Dispokredit lohnt sich in der Regel nur, wenn man kurzfristig und überschaubar einen finanziellen Engpass überbrücken muss. Wenn man regelmäßig sein Konto überzieht, sollte man jedoch andere Finanzierungsmöglichkeiten in Betracht ziehen, da die hohen Zinsen beim Dispokredit langfristig sehr teuer werden können. Es ist wichtig, den Dispokredit nur für kurze Zeit und in geringem Umfang zu nutzen, um die Kosten niedrig zu halten. Zudem sollte man darauf achten, den Dispokredit schnellstmöglich wieder auszugleichen, um zusätzliche Zinskosten zu vermeiden. Letztendlich sollte man sich vor der Nutzung eines Dispokredits immer über alternative Finanzierungsmöglichkeiten informieren und abwägen, ob diese nicht günstiger sind. **
-
Wann ist ein dispokredit sinnvoll?
Ein Dispokredit kann sinnvoll sein, wenn man kurzfristig einen finanziellen Engpass überbrücken muss und keine andere Möglichkeit zur Verfügung steht. Zum Beispiel, wenn unerwartete Ausgaben auftreten oder das Gehalt noch nicht eingegangen ist. Allerdings sollte ein Dispokredit nur als vorübergehende Lösung genutzt werden, da die Zinsen in der Regel sehr hoch sind. Es ist wichtig, den Dispokredit schnellstmöglich zurückzuzahlen, um zusätzliche Kosten zu vermeiden. Langfristig ist es ratsam, auf andere Finanzierungsmöglichkeiten wie einen Ratenkredit umzusteigen, um die finanzielle Belastung zu reduzieren. **
-
Wie berechnet man einen Dispokredit?
Um einen Dispokredit zu berechnen, muss man zunächst den vereinbarten Überziehungszins mit dem überzogenen Betrag multiplizieren. Dieser Zinssatz wird in der Regel von der Bank festgelegt und kann je nach Anbieter variieren. Anschließend addiert man eventuelle Kontoführungsgebühren oder andere Kosten, die mit dem Dispokredit verbunden sind. Es ist wichtig, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen für Überziehungskredite oft sehr hoch sind. Es empfiehlt sich daher, den Dispokredit schnellstmöglich auszugleichen, um zusätzliche Kosten zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.